Attualmente la guida intelligente si sta sviluppando rapidamente, ma l'ambiguità di responsabilità e il trasferimento dei rischi sono diventati un punto dolente comune del settore. La maggior parte dei marchi lancia un'assicurazione a pagamento per la guida intelligente, che apparentemente può risolvere le preoccupazioni degli utenti, ma presenta rischi come l'acquisto a proprie spese, un tetto massimo al risarcimento e l'aumento del premio assicurativo del proprietario in caso di sinistro. BYD è la prima a implementare una copertura ufficiale per le due scene di guida urbana assistita e parcheggio intelligente, stabilendo con l'impegno dell'assunzione diretta del rischio da parte della casa automobilistica un punto di riferimento per la responsabilità della sicurezza nel settore.
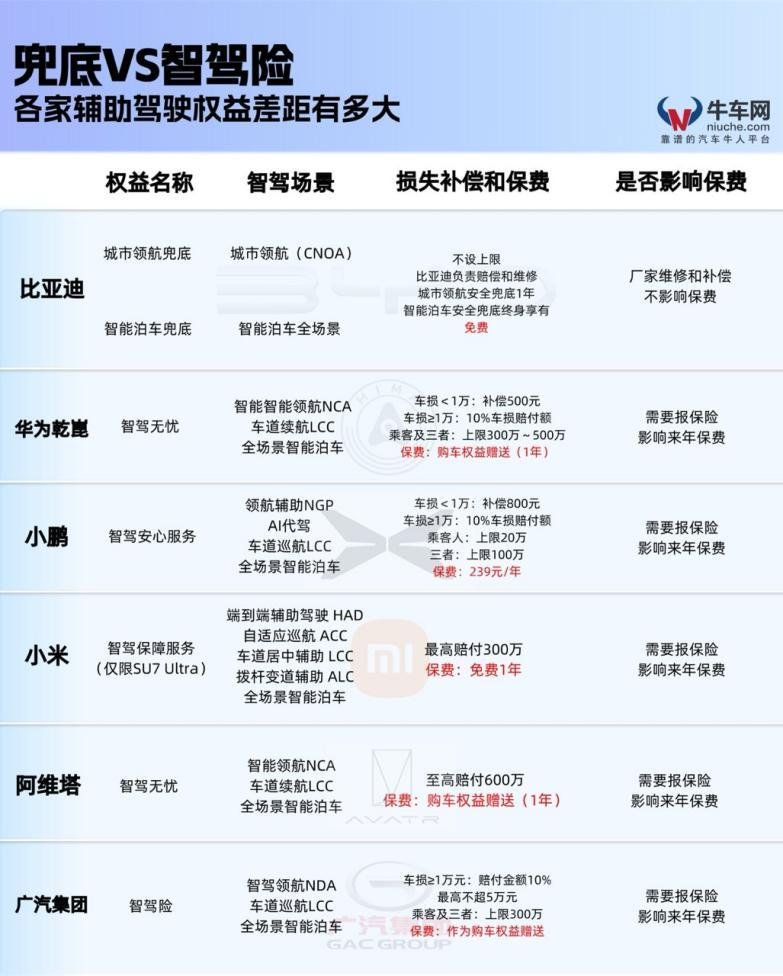
La copertura di BYD è essenzialmente diversa dalle assicurazioni per la guida intelligente sul mercato. L'assicurazione per la guida intelligente è un prodotto finanziario commerciale di terze parti: il proprietario deve pagare un extra ogni anno, il risarcimento prevede un limite massimo e la differenza per gli incidenti di importo elevato deve essere sostenuta dal proprietario stesso; il registro dei sinistri viene sincronizzato nell'archivio assicurativo personale del proprietario, aumentando direttamente il premio assicurativo dell'anno successivo. L'assicurazione per la guida intelligente attualmente sul mercato risarcisce in sostanza solo la differenza dell'aumento del premio assicurativo dopo il sinistro, mentre i danni economici dell'incidente stesso, come i danni al veicolo e le lesioni personali, non possono essere coperti.
Al contrario, la copertura di BYD è una garanzia inclusa nell'acquisto del veicolo, senza alcun costo aggiuntivo per l'intero periodo. Per gli incidenti accertati come causati dal sistema di guida intelligente, vengono risarciti integralmente la riparazione del veicolo, i danni a proprietà di terzi e le lesioni personali, senza un tetto massimo di risarcimento; la responsabilità dell'incidente ricade sulla casa automobilistica, non passa attraverso l'assicurazione personale del proprietario, non lascia registrazioni di sinistri e il premio dell'anno successivo non subisce alcun impatto.
Analisi di settore indicano che affidarsi a lungo termine alle assicurazioni per la guida intelligente per trasferire i rischi inibisce la volontà degli utenti di utilizzare la guida intelligente di alto livello, ostacolando l'iterazione tecnologica e la diffusione sul mercato. La copertura di BYD esce dalla competizione interna sui parametri hardware e guida il settore verso una competizione dual-core basata su "forza tecnologica + assunzione di responsabilità". Le case automobilistiche che si assumono attivamente il rischio del sistema di guida intelligente aumentano notevolmente l'entusiasmo degli utenti nell'attivare la guida urbana assistita e il parcheggio intelligente; l'enorme quantità di dati reali sulle condizioni stradali ottimizza a ritroso gli algoritmi, formando un circolo virtuoso in cui "l'utente utilizza con fiducia — i dati iterano la tecnologia — la sicurezza si aggiorna continuamente".
In quanto rappresentante dell'automobile cinese, BYD, grazie al sistema di guida intelligente completamente sviluppato internamente "Tian Shen Zhi Yan", all'enorme parco di modelli con guida intelligente e a un investimento nella ricerca e sviluppo sull'intelligenza di livello cento miliardi, possiede la solidità tecnologica per farsi carico della copertura della sicurezza. In futuro, ci si augura che sempre più case automobilistiche seguano l'esempio lanciando impegni di copertura della responsabilità per la guida intelligente, chiarendo i confini di responsabilità negli incidenti di guida intelligente, abbandonando il modello a breve termine del trasferimento dei rischi e stabilendo insieme standard di sicurezza per la guida intelligente unificati e accessibili, promuovendo lo sviluppo sostenibile e di alta qualità dell'industria nazionale della guida intelligente.


